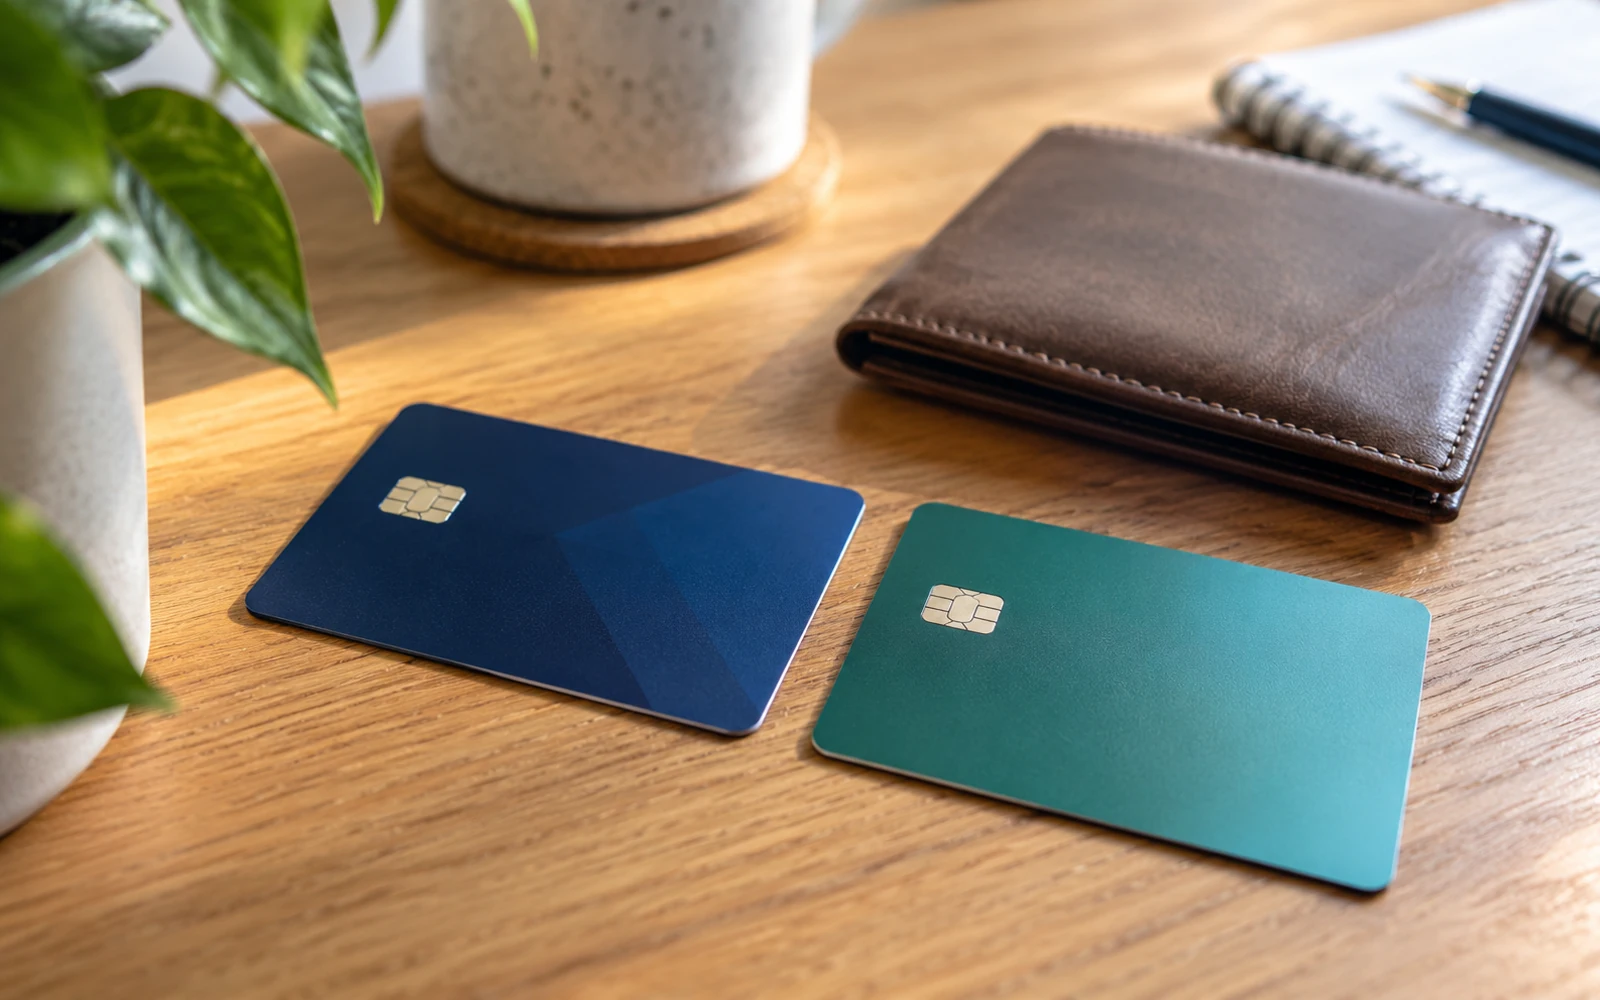
Na pohľad sa takmer nelíšia. Obe karty môžeš priložiť k terminálu, použiť pri nákupe na internete a spravidla pridať do mobilnej peňaženky. Rozdiel sa ukáže až pri otázke, čie peniaze vlastne míňaš. Práve to rozhoduje o splácaní, úrokoch a o tom, čo znamená dostupný limit v bankovej aplikácii.
Debetnou kartou spravidla platíš peniazmi zo svojho bežného účtu, zatiaľ čo kreditnou kartou čerpáš úver poskytnutý bankou. Kreditka preto nie je ďalší účet s vlastnými úsporami: vzniknutý dlh musíš splatiť podľa zmluvy. Pri niektorých kartách sa úrokom z nákupov dá vyhnúť úplnou a včasnou úhradou, no záleží na podmienkach produktu. Obe karty môžu fungovať bezkontaktne aj online.
Debetná karta: platíš predovšetkým vlastnými peniazmi
Debetnú kartu banka obyčajne vydá k bežnému účtu. Keď zaplatíš za nákup, suma sa odpočíta alebo dočasne zablokuje z dostupného zostatku na účte. Ak máš na účte 250 eur a zaplatíš 40 eur, na ďalšie bežné platby ti spravidla ostane 210 eur. V aplikácii pritom môžeš vidieť osobitne účtovný a disponibilný zostatok, pretože kartové transakcie sa nemusia zaúčtovať okamžite.
Výnimkou je povolené prečerpanie, čiže kontokorent: ak ho máš dohodnuté, môžeš pri použití debetnej karty minúť aj časť požičaných peňazí. Debetka preto automaticky negarantuje, že sa nikdy nedostaneš do dlhu. Rozhodujú podmienky konkrétneho účtu a jeho úverových služieb.
Kreditná karta: banka ti poskytuje úverový rámec
Pri kreditnej karte sa platba čerpá z úverového limitu. Ak máš limit 1 000 eur a zaplatíš nákup za 100 eur, spravidla vznikne dlh 100 eur a dostupný limit sa zníži na približne 900 eur. Po splatení sa úverový rámec znovu uvoľňuje podľa pravidiel banky. Nie sú to peniaze, ktoré si si vopred odložil na vlastný účet.
Banka pravidelne vystavuje výpis so sumou na zaplatenie, minimálnou splátkou a termínom splatnosti. Minimálna splátka nie je to isté ako vyrovnanie celého dlhu. Ak zaplatíš iba minimum, zvyšok sa môže ďalej úročiť a celkové náklady narastať.
Ako funguje bezúročné obdobie
Niektoré kreditné karty ponúkajú bezúročné obdobie na nákupy. Podstatné však nie je len číslo uvedené v reklame, ale podmienka úplného splatenia dlžnej sumy do určeného termínu. Dĺžka obdobia sa môže odvíjať od dňa nákupu a uzávierky výpisu. Ak máš z predchádzajúceho cyklu nesplatený dlh, pravidlá účtovania úrokov môžu byť odlišné.
Bezúročnosť nákupov navyše nemusí platiť pre výbery hotovosti, prevody z kreditnej karty či iné špeciálne transakcie. Pred použitím preto over sadzobník, úrokovú sadzbu a konkrétne výnimky. Zahraničné pravidlá uvedené vo všeobecných článkoch nemusia byť totožné so zmluvou tvojej slovenskej banky.
Čo je iné pri výbere z bankomatu?
Debetnou kartou si pri bežnom výbere vyberáš peniaze z účtu. Poplatok však môže vzniknúť podľa tarify banky, typu bankomatu a krajiny. Kreditnou kartou si pri výbere hotovosti zvyčajne požičiavaš peniaze spôsobom, na ktorý sa nemusia vzťahovať rovnaké výhody ako na nákup v obchode. Okrem osobitného poplatku môže úrok plynúť od okamihu výberu.
Preto si kreditnú kartu netreba predstavovať ako debetnú kartu s väčším zostatkom. Rovnaká plastová kartička môže byť spojená s úplne inými nákladmi. Pri platbe v inej mene si pri oboch typoch kariet sleduj aj kurzy a prípadnú ponuku prepočtu meny na termináli.
Ktorú kartu použiť pri rezervácii hotela alebo auta?
Niektoré hotely a autopožičovne vyžadujú kreditnú kartu na zloženie depozitu, iné prijímajú aj debetnú. Neexistuje však všeobecné pravidlo, podľa ktorého by každá požičovňa musela prijať každú kreditnú kartu. Pred rezerváciou si over požiadavky na meno držiteľa, výšku blokovanej sumy, typ karty a podmienky vrátenia depozitu.
Pri debetnej karte môže blokácia dočasne znížiť peniaze dostupné na účte. Pri kreditnej zníži dostupný úverový limit. Praktický dôsledok je v oboch prípadoch podobný: počas blokácie nemusíš mať príslušnú sumu k dispozícii na ďalšie platby.
Ako si prečítať podmienky pred použitím kreditky
Zisti si, či má karta mesačný alebo ročný poplatok a za akých podmienok sa môže odpustiť. Pozri si úrok pri nesplatení celej sumy, minimálnu splátku, poplatok za hotovostný výber a pravidlá bezúročného obdobia. Dôležité je aj to, či banka umožňuje nastaviť automatickú úhradu celej dlžnej sumy a čo sa stane, keď na účte nebude dosť peňazí.
Predstav si, že z kreditky zaplatíš 300 eur. Ak všetko splatíš za podmienok banky včas, nákup môže byť bez úroku. Ak uhradíš iba časť, podmienky úročenia zostatku sa zmenia. Tento príklad vysvetľuje mechanizmus, nie ponuku konkrétnej banky: over si aktuálne podmienky v banke/poisťovni.
Video: základný rozdiel medzi kreditnou a debetnou kartou
Vzdelávacie materiály Národnej banky Slovenska odkazujú na video, ktoré porovnáva používanie vlastných prostriedkov a čerpanie úveru. Pri konkrétnych poplatkoch a úrokoch sa vždy riaď aktuálnym sadzobníkom svojej banky.
Základný rozdiel je v pôvode peňazí, nie vo vzhľade
Debetná karta nadväzuje na bežný účet a kreditná na úverový rámec. Obe môžu byť užitočné v rôznych situáciách, ale kreditka so sebou prináša povinnosť sledovať výpis a splatnosť. Pred rozhodnutím nerozlišuj iba farbu karty či marketingové výhody, ale aj zdroj peňazí, spôsob splácania a celkové poplatky.
Text má informačný charakter a nie je finančné poradenstvo.
Zdroje
- Národná banka Slovenska – Staraj sa o svoje peniaze: rozdiel medzi debetnou a kreditnou kartou – https://www.nbs.sk/_img/documents/_publikacie/ostatnepublik/staraj_sa_o_svoje_peniaze.pdf
- Consumer Financial Protection Bureau – How are prepaid cards, debit cards, and credit cards different? – https://www.consumerfinance.gov/ask-cfpb/how-are-prepaid-cards-debit-cards-and-credit-cards-different-en-433/
- Consumer Financial Protection Bureau – What is a grace period for a credit card? – https://www.consumerfinance.gov/ask-cfpb/what-is-a-grace-period-for-a-credit-card-en-47/
- Národná banka Slovenska – Pracovný zošit: Vieš používať svoju platobnú kartu? – https://5penazi.sk/wp-content/uploads/2020/11/NBS_pracovny-zosit_Vies-pouzivat-svoju-platobnu-kartu.pdf
Gabriel Čatár
Zaujímajú ma veci, s ktorými sa stretávame každý deň, no často nevieme, ako vlastne fungujú. Od technológií a financií cez praktické návody až po zaujímavosti zo sveta. Na Pitchovinách sa venujem témam, pri ktorých sa oplatí ísť trochu viac do hĺbky, overiť si fakty a vysvetliť ich jednoduchým spôsobom. Mojím cieľom je, aby si čitateľ z každého článku odniesol niečo užitočné.


