Havarijné poistenie má pomôcť s opravou alebo náhradou vlastného auta po udalosti, ktorú kryje zmluva. Keď však príde účet zo servisu, poisťovňa nemusí zaplatiť úplne všetko. Jedným z dôvodov je spoluúčasť: vopred dohodnutá časť škody, ktorá zostáva na majiteľovi vozidla. Jej výšku sa oplatí pochopiť ešte pred podpisom poistnej zmluvy.
Spoluúčasť pri havarijnom poistení je suma alebo percentuálny podiel, ktorým sa poistený podieľa na krytej škode. Môže byť pevná, percentuálna alebo určená percentom s minimálnou sumou. Ak je uznaná škoda 1 000 € a dohodnutá spoluúčasť 150 €, poisťovňa pri zjednodušenom príklade uhradí 850 €. Rozhoduje presné znenie zmluvy, rozsah krytia a prípadné ďalšie obmedzenia.
Čo spoluúčasť znamená v praxi?
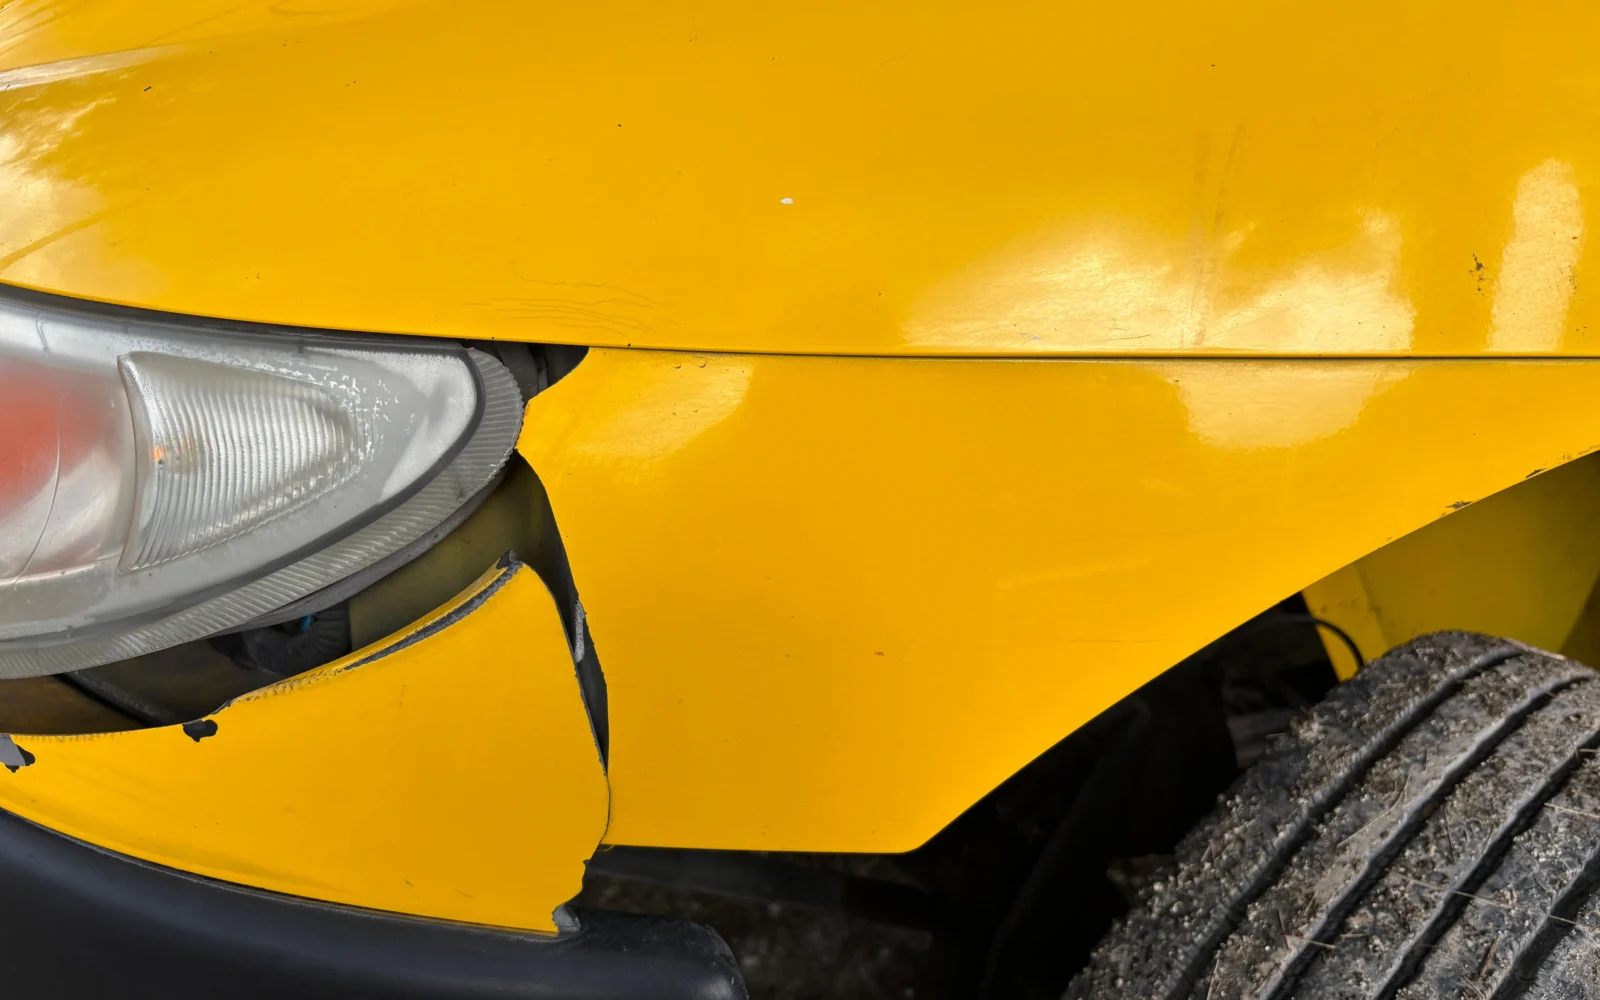
Predstavte si, že pri parkovaní poškodíte dvere vlastného auta. Oprava je podľa posúdenia poisťovne poistnou udalosťou a uznaná výška škody dosahuje 900 €. Ak máte dohodnutú pevnú spoluúčasť 150 €, zvyšných 750 € tvorí v zjednodušenom príklade plnenie poisťovne. Neznamená to, že pri každej faktúre vám automaticky pošle presne tento rozdiel: zmluva môže určovať servis, rozsah uznaných nákladov či spôsob vyplatenia.
Mohlo by vás zaujímať
- PZP vs. havarijné poistenie: čo kryje a čo si ľudia často mýlia
- Čo kryje PZP a čo nie? Škoda na cudzom aute, zdraví a vlastnom vozidle
- Poistenie domácnosti vs. poistenie nehnuteľnosti: aký je rozdiel a aké chyby robia ľudia pri škode
- Cestovné poistenie: na čo si dať pozor v podmienkach, limitoch a výlukách
Spoluúčasť nie je to isté ako ročné poistné. Poistné je cena, ktorú platíte za poistenie; spoluúčasť riešite pri konkrétnej krytej škode. Ak sa počas roka nestane žiadna poistná udalosť, dohodnutú spoluúčasť samostatne neplatíte len preto, že je uvedená v zmluve.
Rovnako neplatí, že spoluúčasť automaticky znamená jednorazový ročný strop. Pri viacerých samostatných udalostiach sa spravidla uplatňuje podľa pravidiel pre každú z nich, ale rozhodujú definície poistnej udalosti a podmienky konkrétneho produktu.
Pevná spoluúčasť, percento a minimálna suma: tri odlišné situácie
Pevná suma
V zmluve je uvedené napríklad 200 €. Ak je krytá škoda 800 €, v jednoduchom modeli sa odpočíta 200 € a poisťovňa plní 600 €. Pri uznanej škode iba 150 € môže dohodnutá spoluúčasť pokryť celú jej hodnotu, takže nevznikne kladné plnenie. Závisí aj od toho, či danú udalosť podmienky vôbec kryjú.
Percentuálna spoluúčasť
Zmluva môže určiť napríklad 5 % z uznanej škody. Pri ilustračnej sume 4 000 € je päť percent 200 € a zvyšok je 3 800 €. Pozor na základ výpočtu: percento sa nemusí počítať z ceny nového auta. Je potrebné prečítať, z akej hodnoty ho konkrétna poistná zmluva odvodzuje.
Percento, najmenej však určitá suma
Bežná formulácia znie napríklad „5 %, minimálne 150 €“. Znamená to, že sa vypočíta percento a porovná sa s minimom. Pri uznanej škode 1 000 € tvorí päť percent len 50 €, preto sa uplatní minimum 150 €. Pri škode 6 000 € predstavuje päť percent 300 €, takže spoluúčasť je 300 €, nie 150 €.
Ide výlučne o ilustračné výpočty, nie o aktuálnu ponuku niektorej poisťovne. Over si aktuálne podmienky v poisťovni a konkrétny spôsob výpočtu vo svojej zmluve.
Znamená vyššia spoluúčasť lacnejšiu poistku?
Pri ponukách s porovnateľným krytím býva vyššia spoluúčasť spojená s nižším poistným. Poisťovňa totiž prenáša väčšiu časť menších škôd na poisteného. Naopak, nižšia spoluúčasť môže znamenať vyššiu cenu poistenia. Tento vzťah vysvetľuje aj poisťovňa Kooperativa pri svojich informáciách o poistení auta.
Nedá sa však porovnať iba jedna položka. Dve ponuky s rôznou spoluúčasťou môžu mať aj odlišné výluky, limity na sklá, náhradné vozidlo, krádež či živelné škody. Lacnejšie ročné poistné nemusí znamenať rovnaký rozsah ochrany. Porovnávajte rovnaký typ vozidla, riziká, spôsob opráv aj to, čo sa stane pri totálnej škode.
Pri orientačnom rozhodovaní pomáha jednoduchá otázka: ak vznikne škoda, akú sumu dokážete zaplatiť bez toho, aby vás ohrozila? Odpoveď sa môže líšiť podľa hodnoty auta, finančnej rezervy a spôsobu jeho používania. Univerzálna spoluúčasť vhodná pre všetkých neexistuje.
Platí spoluúčasť aj pri rozbitom skle alebo krádeži?
Nie nevyhnutne rovnako. Základné havarijné poistenie, pripoistenie skiel, živelné riziká a odcudzenie môžu mať rozdielne limity i spoluúčasti. Pri niektorom pripoistení môže byť za konkrétnych podmienok nulová spoluúčasť, inde sa uplatní iná suma než pri bežnej havárii. Názov balíka sám osebe odpoveď neposkytne.
Skontrolujte zvlášť položky pre čelné sklo, ostatné sklá, vandalizmus, krádež a stret so zverou. Dôležité môže byť aj to, či opravu vykoná partnerský servis alebo iná dielňa. Ak poistná zmluva zvýhodňuje určitý postup, rozhodnutie ísť bez konzultácie do náhodného servisu môže zmeniť výšku uznaných nákladov.
Pri totálnej škode alebo krádeži navyše nejde iba o spoluúčasť. Poisťovňa posudzuje všeobecnú hodnotu vozidla, prípadnú hodnotu použiteľných zvyškov a podmienky krytia. Ak máte úver alebo lízing, treba oddeliť poistné plnenie od zostávajúceho dlhu. Na tento rozdiel sa niekedy používa samostatné pripoistenie GAP, no nie je automatickou súčasťou každej zmluvy.
Ako čítať spoluúčasť v poistnej zmluve?
Pri porovnaní si vypíšte štyri veci: presnú formuláciu spoluúčasti, riziká, na ktoré sa vzťahuje, prípadné minimá alebo odlišné sadzby a spôsob výpočtu pri škode. Hľadajte pojmy ako „poistná udalosť“, „poistné plnenie“, „limit“ a „výluka“. Niektoré formulácie používajú výraz „odpočítateľná spoluúčasť“ – podstatné je, čo sa skutočne odpočítava a z akej sumy.
Ak si poistné podmienky protirečia s tým, čo uvádza reklama alebo telefonická ponuka, požiadajte o vysvetlenie písomne a odložte si konkrétnu verziu dokumentov. Pri uzatvorení zmluvy si uschovajte poistku, všeobecné aj osobitné podmienky a záznam o zvolenom variante. Po škode sa práve podľa týchto dokumentov bude posudzovať nárok.
Kedy sa malá škoda nemusí oplatiť hlásiť?
Ak je predpokladaná uznaná škoda menšia než spoluúčasť, z jednoduchého odpočtu nevychádza suma na vyplatenie. Aj tak však môže byť dôležité dodržať povinnosti oznámenia podľa poistnej zmluvy, najmä pri škode na ďalšom majetku, spornom priebehu udalosti alebo možných skrytých poškodeniach. Automatické odporúčanie „malú škodu vôbec nehláste“ by preto bolo nesprávne.
Pred rozhodnutím oddeľte cenu opravy od toho, akú sumu by poisťovňa uznala a či následok udalosti nemá ďalšie súvislosti. Pri poistnej udalosti sa riaďte lehotami a pokynmi vašej poisťovne. Ak chcete vedieť, či bude malá udalosť ovplyvňovať budúce poistné alebo bonus, overte to vopred; pravidlá sa medzi produktmi líšia.
Základná pointa: spoluúčasť nie je skrytý poplatok navyše, ale vopred dohodnuté rozdelenie krytej škody. Rozhodujú nielen percentá, ale aj minimum, konkrétne riziko a definícia uznanej škody. Text má informačný charakter a nie je finančné poradenstvo.
Zdroje
- Kooperativa – Poistenie auta: vysvetlenie spoluúčasti a jej vzťahu k poistnému – https://kooperativa.sk/poistenie/auto
- Generali – Havarijné poistenie KASKO: rozsah rizík a voliteľné krytie – https://www.generali.sk/pre-obcanov/poistenie-auta/havarijne-poistenie/
- Kooperativa – Poznáte rozdiel medzi PZP a havarijným poistením? (príklady spoluúčasti) – https://kooperativa.sk/magazin/poznate-rozdiel-medzi-pzp-havarijnym-poistenim
Gabriel Čatár
Zaujímajú ma veci, s ktorými sa stretávame každý deň, no často nevieme, ako vlastne fungujú. Od technológií a financií cez praktické návody až po zaujímavosti zo sveta. Na Pitchovinách sa venujem témam, pri ktorých sa oplatí ísť trochu viac do hĺbky, overiť si fakty a vysvetliť ich jednoduchým spôsobom. Mojím cieľom je, aby si čitateľ z každého článku odniesol niečo užitočné.