
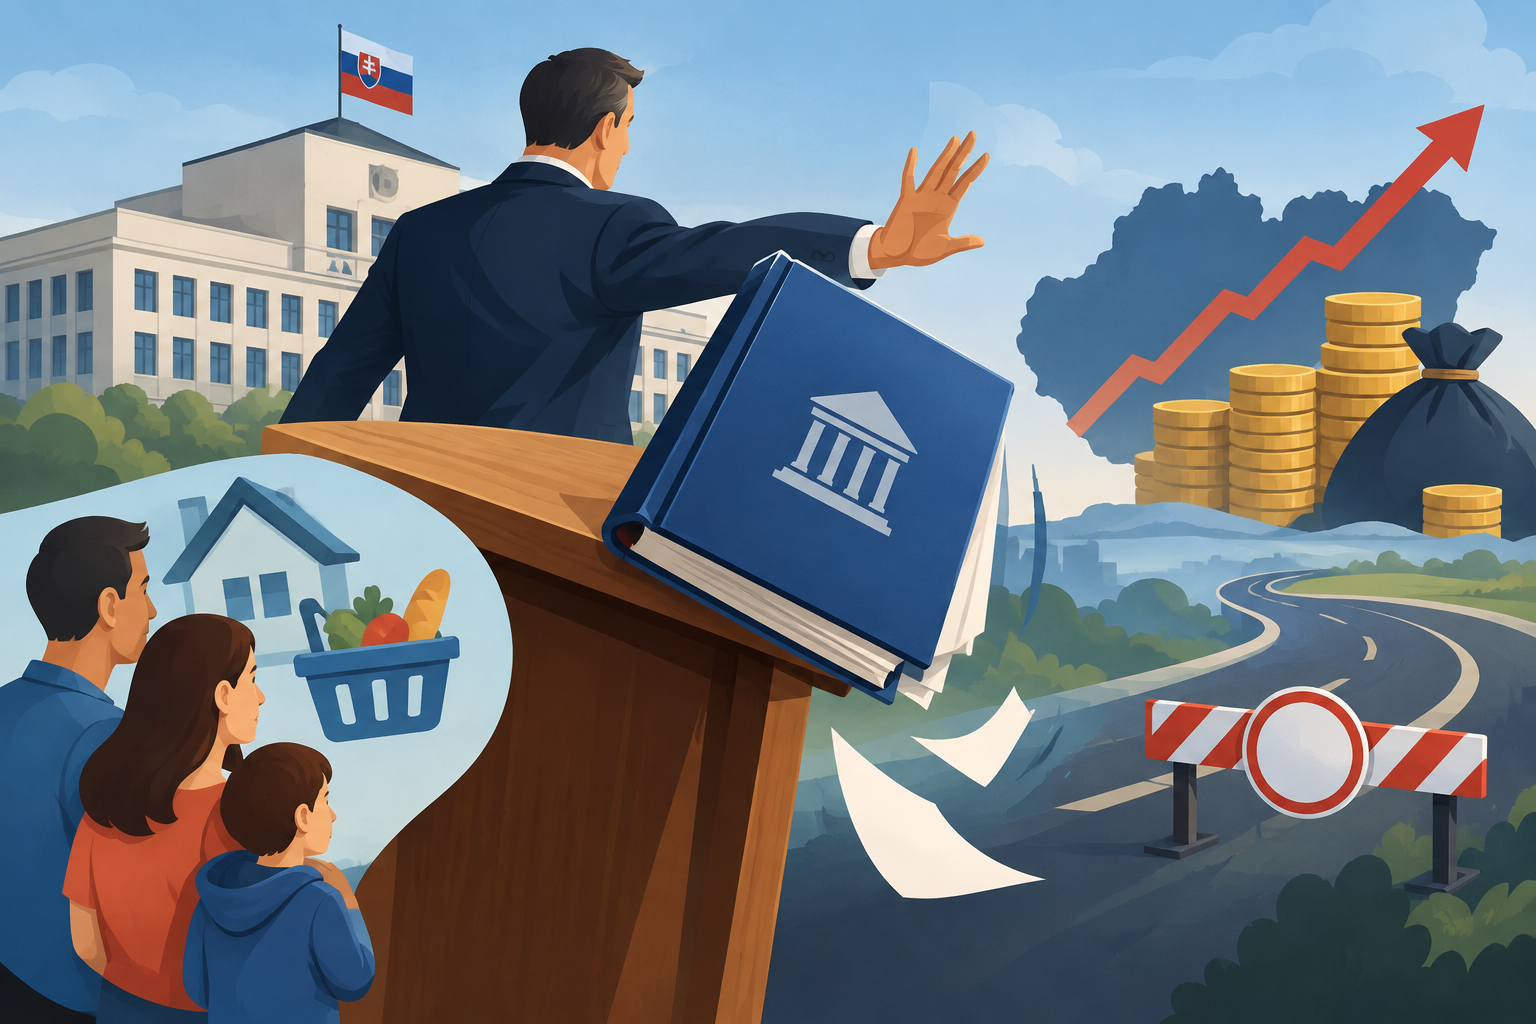
Na dosiahnutie deficitu 3,5 % HDP v roku 2027 chýbajú podľa Rady pre rozpočtovú zodpovednosť opatrenia približne za 2,8 miliardy eur. Tento odhad vychádza z neskoršej prognózy schodku okolo 5,4 % HDP. Rozhodnutie vlády o výnimke z dlhovej brzdy tento problém nerieši, iba odstraňuje povinnosť predložiť vyrovnaný návrh rozpočtu.
Rozhodnutie vlády zatiaľ automaticky nemení dane, odvody, dôchodky ani sociálne dávky. Umožňuje však pripraviť rozpočet na roky 2027 až 2029 bez najprísnejšej požiadavky dlhovej brzdy. Konkrétne dôsledky pre ľudí ukážu až rozpočtové limity a zákony, ktoré vláda navrhne. Minister financií má návrh pripraviť do 14. októbra 2026.
Čo sa oproti doterajšku zmenilo
Vláda 23. septembra 2026 konštatovala, že výdavky súvisiace s následkami pohrôm, katastrof a plnením medzinárodných zmlúv prekročili hranicu 3 % hrubého domáceho produktu. Ústavný zákon pri splnení tejto podmienky umožňuje dočasne neuplatniť najprísnejšie sankcie dlhovej brzdy.
Pre pripravovaný rozpočet je rozhodujúce, že vláda podľa svojho výkladu nemusí predložiť návrh s nulovým alebo prebytkovým schodkom. To však nie je to isté, ako keby získala neobmedzené právo zadlžovať krajinu. Výnimka neurčuje prípustnú výšku deficitu a neruší ostatné slovenské ani európske rozpočtové pravidlá.
Samotná povinnosť predložiť vyrovnaný návrh navyše neznamenala, že parlament by musel takýto rozpočet aj schváliť. Rada pre rozpočtovú zodpovednosť ju opisuje najmä ako mechanizmus, ktorý má verejne ukázať rozsah problému a prinútiť vládu pomenovať, aké veľké opatrenia by boli potrebné.
Odkedy má výnimka platiť
Ústavný zákon uvádza, že výnimka trvá 36 kalendárnych mesiacov od prvého dňa mesiaca nasledujúceho po mesiaci, v ktorom mimoriadne výdavky prekročili 3 % HDP. Podľa výkladu, z ktorého vychádza vláda, by teda obdobie výnimky začalo 1. októbra 2026 a zasiahlo celé plánovanie rozpočtov na roky 2027 až 2029.
Tento postup však nie je bez právnych otáznikov. Bývalý predseda Ústavného súdu Ján Mazák upozornil, že spor o výklad ústavného zákona môže vyžadovať záväzné stanovisko Ústavného súdu. Preto je presnejšie hovoriť o vládou uplatňovanej výnimke než o definitívnom zrušení všetkých obmedzení.
Čo to znamená pre dane a odvody
K 26. septembru 2026 nebol návrh rozpočtu predložený, takže nie je potvrdené zvýšenie žiadnej konkrétnej dane ani odvodu. Výnimka sama osebe nemení sadzby DPH, daň z príjmov, spotrebné dane, zdravotné odvody ani sociálne odvody.
Ak sa vláda rozhodne znižovať deficit cez príjmy, môže hľadať peniaze v širšom výbere daní, v zmenách sadzieb, v odvodoch alebo v obmedzení daňových úľav. Ide však len o možné skupiny opatrení, nie o schválený plán. Pre zamestnanca, živnostníka alebo firmu vznikne reálny dosah až po prijatí konkrétneho zákona s určeným dátumom účinnosti.
Veľkosť potrebného balíka pritom naznačuje, že drobná technická zmena nemusí stačiť. Ak by vláda naďalej chcela v roku 2027 dosiahnuť deficit 3,5 % HDP, podľa odhadu RRZ jej chýbajú opatrenia približne za 2,8 miliardy eur. Návrat k pôvodnému cieľu 3 % HDP by si vyžadoval približne 3,5 miliardy eur.
Sú ohrozené dávky, dôchodky alebo platy vo verejnom sektore?
Ani v tejto oblasti zatiaľ neexistuje schválené rozhodnutie. Rozpočet však môže ovplyvniť valorizáciu niektorých výdavkov, podmienky sociálnych transferov, dotácie, počet pracovníkov štátu alebo rast miezd vo verejnom sektore. Vláda môže tiež hľadať úspory v prevádzke úradov a jednotlivých ministerstiev.
Pre bežného človeka je dôležité rozlišovať medzi rozpočtovým plánom a zákonným nárokom. Dôchodok či dávku nemožno znížiť iba vyhlásením, že štát potrebuje šetriť. Ak má byť zmenená suma, spôsob výpočtu alebo okruh poberateľov, spravidla je potrebná zmena príslušných pravidiel. Rozpočet však môže obmedziť peniaze na služby, investície a programy, pri ktorých štát nemá rovnakú zákonnú povinnosť platiť presne stanovenú sumu.
Kde môže vláda hľadať úspory
Na jednej strane sú povinné alebo politicky citlivé výdavky, ako dôchodky, sociálne dávky, zdravotníctvo, školstvo či mzdy verejných zamestnancov. Na druhej strane sú investície, dotácie a prevádzkové výdavky štátu. Škrty v druhej skupine môžu byť politicky jednoduchšie, no ich odklad môže znamenať horšie služby, pomalšie opravy alebo presunutie nákladov do ďalších rokov.
Možnosťou je aj kombinácia viacerých menších opatrení: časť cez príjmy, časť cez úspory a časť cez pomalší rast niektorých výdavkov. Bez návrhu rozpočtu však nemožno zodpovedne tvrdiť, koho vláda zaťaží a koho ochráni. Rovnako nie je potvrdené, že opatrenia budú rovnomerne rozdelené medzi domácnosti, firmy a verejný sektor.
Prečo je problém aj deficit pod hranicou 5 %
Schválený rozpočet bez ďalšej konsolidácie počítal na rok 2027 so schodkom 5 % HDP, teda približne 7,6 miliardy eur. Neskorší odhad RRZ upozorňoval dokonca na deficit okolo 5,4 % HDP. V porovnaní s plánom rozpočtu na roky 2026 až 2028 by deficit okolo 5 % bol vyšší o 2,1 miliardy eur a oproti pôvodnému cieľu vlády až o 2,8 miliardy eur.
RRZ zároveň odhaduje, že úroveň deficitu, ktorá by približne stabilizovala verejný dlh, je okolo 2,5 % HDP. Aj schodok 3,5 % by teda naďalej znamenal, že zadlženie môže rásť. Výnimka z dlhovej brzdy nemení túto ekonomickú skutočnosť: ak štát dlhodobo míňa viac, než vyberie, rozdiel si musí požičať.
Ako rastúci dlh pocítia domácnosti
Dlh nie je účet, ktorý štát pošle domácnostiam naraz. Jeho dôsledky sa prejavujú postupne cez úroky. Čím viac musí štát vynaložiť na obsluhu dlhu, tým menej mu zostáva na zdravotníctvo, školy, dopravu, sociálnu pomoc alebo investície bez toho, aby zvýšil príjmy.
Bez dodatočných opatrení RRZ odhadovala rast hrubého verejného dlhu zo 61,6 % HDP v roku 2025 na 64 % v roku 2026 a približne 74 % HDP v roku 2029. Vyšší dlh zároveň zmenšuje priestor na pomoc počas recesie, energetickej krízy alebo prírodnej katastrofy. Štát môže v takej chvíli potrebovať ďalšie pôžičky práve v čase, keď sú drahšie.
Čo treba sledovať v návrhu rozpočtu
Prvým dôležitým údajom bude cieľ deficitu na rok 2027. Až potom bude možné posúdiť, či vláda plánuje verejné financie zlepšovať, nechať ich stagnovať alebo pripustiť ďalšie zhoršenie. Rovnako podstatné bude, či budú opatrenia trvalé, alebo len jednorazovo vylepšia výsledok jedného roka.
Pre domácnosti budú rozhodujúce najmä sprievodné zákony: zmeny daní a odvodov, pravidlá sociálnych dávok, valorizácie a prípadné nové poplatky. Pre zamestnancov štátu a ľudí využívajúcich verejné služby budú dôležité výdavkové limity jednotlivých rezortov. Samotná výnimka z dlhovej brzdy zatiaľ nemení ich príjem ani nárok; vytvára však vláde väčší priestor predložiť deficitný rozpočet.
Zdroje
- Slov-Lex – Ústavný zákon č. 493/2011 Z. z. o rozpočtovej zodpovednosti: https://www.slov-lex.sk/ezbierky/pravne-predpisy/SK/ZZ/2011/493/
- Rada pre rozpočtovú zodpovednosť – Rozpočet na roky 2027 až 2029 by sa mal usilovať o zlepšenie stavu verejných financií, nemal by priniesť zhoršenie ani stagnáciu: https://www.rrz.sk/rozpocet-na-roky-2027-az-2029-by-sa-mal-usilovat-o-zlepsenie-stavu-verejnych-financii-nemal-by-priniest-zhorsenie-ani-stagnaciu/
- Rada pre rozpočtovú zodpovednosť – Dodatok k hodnoteniu Rozpočtu verejnej správy na roky 2026 až 2028: https://www.rrz.sk/dodatok-k-hodnoteniu-rozpoctu-verejnej-spravy-na-roky-2026-az-2028/
- Rada pre rozpočtovú zodpovednosť – Hodnotenie Návrhu rozpočtu verejnej správy na roky 2026 až 2028: https://www.rrz.sk/hodnotenie-navrhu-rozpoctu-verejnej-spravy-na-roky-2026-az-2028/
- Denník N – Ústavný zákon o rozpočtovej zodpovednosti opäť potrebuje výklad Ústavného súdu: https://dennikn.sk/5583205/ustavny-zakon-o-rozpoctovej-zodpovednosti-opat-potrebuje-vyklad-ustavneho-sudu/
Marcel Macko
Najviac ma bavia technológie, internet, bizarné správy a udalosti, pri ktorých si človek povie, že toto snáď ani nemôže byť pravda. Sledujem dianie doma aj vo svete a vyberám témy, ktoré podľa mňa stoja za pozornosť. Na Pitchovinách sa ich snažím podať jednoducho, vecne a bez zbytočne nafúknutých titulkov.


