
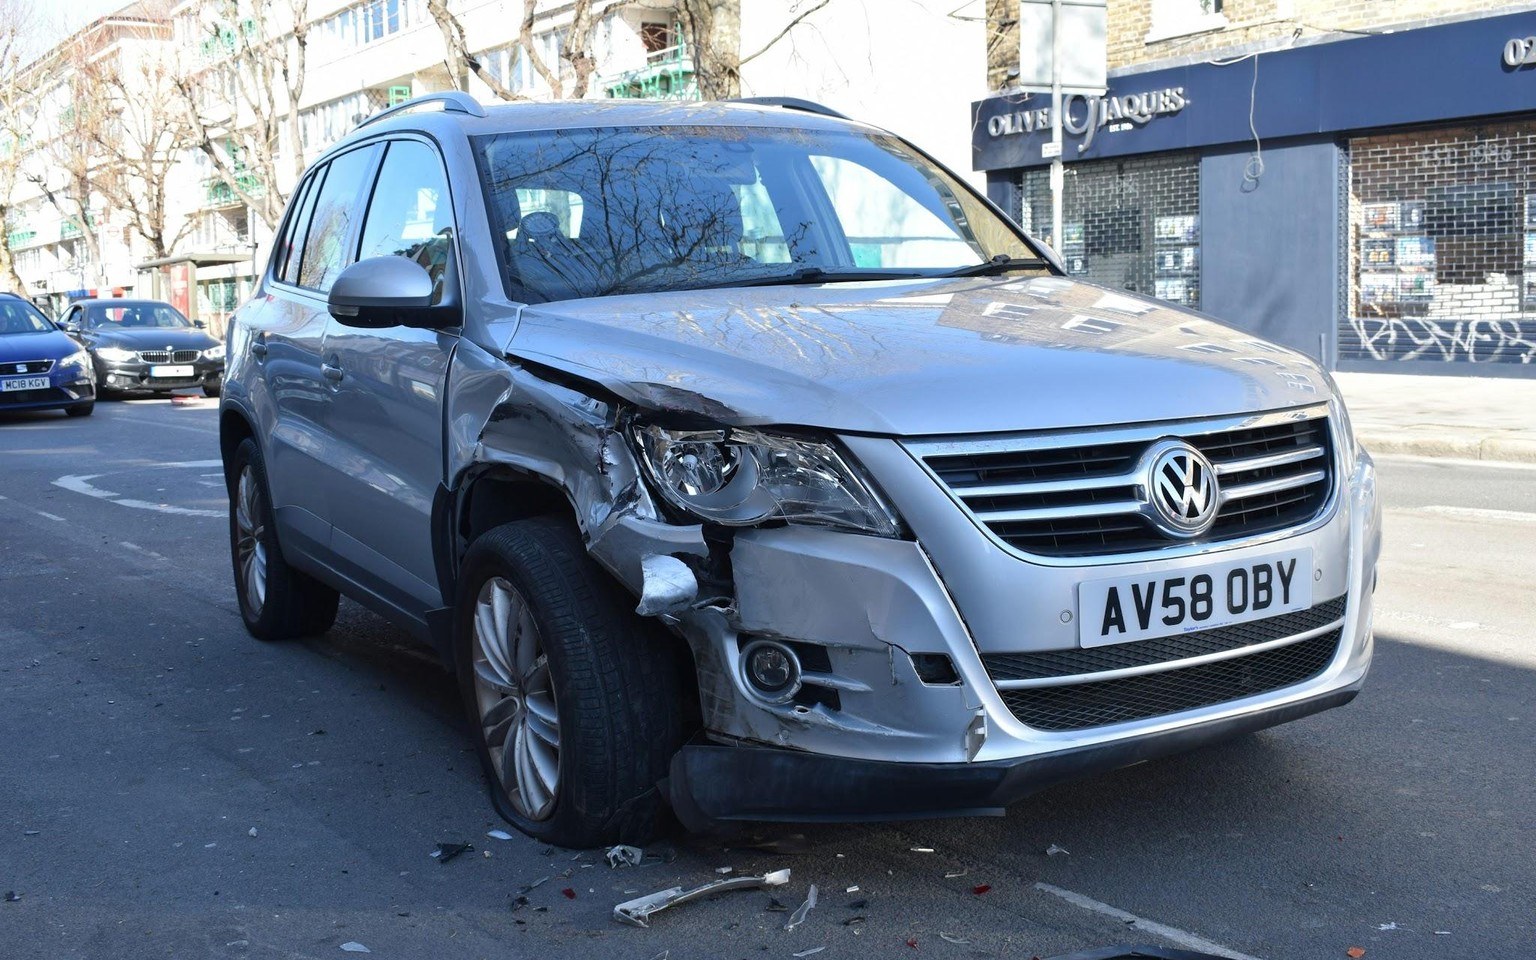
Po nehode býva najväčší chaos v tom, čo riešiť ako prvé a komu vlastne škodu hlásiť. Niekto sa sústredí iba na opravu auta, iný len na výmenu kontaktov. Ak však chýbajú dôležité údaje, fotografie alebo správne vyplnená správa o nehode, poisťovňa si ich môže neskôr vyžiadať a vybavenie sa zbytočne natiahne.
Poistná udalosť po nehode znamená, že poisťovni oznámite škodu, doložíte potrebné údaje a umožníte jej preveriť rozsah aj okolnosti udalosti. Pri menšej nehode býva základom správa o nehode, fotografie a údaje o vodičoch, vozidlách a poistkách. Ak ide o spornú situáciu, zranenie alebo väčšiu škodu, postup môže byť iný a často vstupuje do hry aj polícia.
Najskôr riešte bezpečnosť a rozsah udalosti
Ak sa stala nehoda, najskôr zabezpečte miesto a skontrolujte, či nie je niekto zranený. Podľa situácie treba zapnúť výstražné svetlá, použiť reflexné prvky a umiestniť výstražný trojuholník. Až potom má zmysel riešiť poisťovňu a papierovanie. Pri škode, ktorá vyzerá ako drobná, sa vodiči niekedy ponáhľajú s odjazdom, no práve vtedy sa najčastejšie zabudne na dokumentáciu.
Rozhodujúce je aj to, či ide len o plechy, alebo sú prítomné okolnosti, pri ktorých treba volať políciu. Typicky ide o zranenie, škodu na majetku tretej osoby, únik nebezpečných látok, nezhodu o vine alebo stav, keď vozidlo blokuje premávku a situácia sa nedá bezpečne vyriešiť medzi účastníkmi. Ak si nie ste istí, nerobte záver len podľa toho, že „auto ešte ide“. Dôležitý je celý kontext nehody.
Kto hlási škodu a z akého poistenia sa rieši
Pri bežnej dopravnej nehode treba rozlišovať, či ste škodu spôsobili vy alebo vám ju spôsobil niekto iný. Ak ste vinníkom, poškodený si spravidla uplatňuje nárok z vášho povinného zmluvného poistenia. Ak ste poškodený, škodu obvykle hlásite poisťovni vinníka, prípadne postupujete podľa pokynov vlastnej poisťovne, ak ponúka asistenciu alebo servisné riešenie.
Ak máte havarijné poistenie, v niektorých situáciách môžete škodu riešiť aj cez vlastnú poisťovňu podľa podmienok zmluvy. To však neznamená, že sa automaticky vyhnete všetkým otázkam o vine alebo spoluúčasti. Vždy si overte, či poisťovňa požaduje nahlásenie iba online formulárom, telefonicky alebo oboma spôsobmi.
Netreba si zamieňať nahlásenie udalosti a samotné poistné plnenie. To, že škodu nahlásite, ešte neznamená, že poisťovňa hneď rozhodla o výške náhrady. Najskôr potrebuje dokumenty, prípadne obhliadku a overenie okolností.
Čo si pripraviť ešte na mieste nehody
Pri nehode si zapíšte alebo odfoťte meno a kontakt druhého vodiča, evidenčné číslo vozidla, údaje o poisťovni, číslo poistky, miesto a čas nehody. Veľmi užitočné sú fotografie z viacerých uhlov, nielen detail preliačiny. Na obrázkoch má byť viditeľné aj postavenie vozidiel, širší pohľad na cestu, prípadné dopravné značenie a stopy po brzdení či úlomkoch.
Ak účastníci vypĺňajú správu o nehode, vyplňte ju čitateľne a pokojne. Opravujte len to, s čím obe strany súhlasia. Ak jedna strana odmieta podpísať dokument alebo uvádza inú verziu udalosti, je to dôležitý signál, že situácia nemusí byť taká jednoduchá, ako na prvý pohľad vyzerá.
Užitoční môžu byť aj svedkovia. Ich výpoveď síce nenahrádza ostatné dôkazy, ale pri spore môže pomôcť. Zmysel má zapísať si meno a kontakt, nie len dúfať, že „si ich poisťovňa nejako nájde“.
Ako prebieha nahlásenie poistnej udalosti
Po nahlásení poisťovňa spravidla vytvorí spis alebo číslo škody. To si odložte, lebo cez neho budete dohľadávať ďalšiu komunikáciu. Pri online hlásení býva potrebné vyplniť základné údaje o udalosti, priložiť fotografie a dokumenty a opísať, čo sa stalo. Pri telefonickom hlásení vám operátor povie, ktoré podklady treba ešte doplniť.
Poisťovňa môže následne vyžiadať obhliadku vozidla, faktúru za opravu, policajný záznam alebo doplnenie údajov, ktoré v hlásení chýbali. Nechoďte preto automaticky do opravy bez toho, aby ste vedeli, či už bola obhliadka vykonaná alebo či ju poisťovňa nebude požadovať. Pri niektorých udalostiach totiž potrebuje vozidlo vidieť v pôvodnom poškodenom stave.
Ak poisťovňa komunikuje elektronicky, sledujte aj spam a klientsku zónu. Práve oneskorené doplnenie podkladov býva častým dôvodom, prečo sa vybavenie natiahne.
Oprava, rozpočet a čo ovplyvní vyplatenie
Po preverení udalosti môže poisťovňa rozhodnúť o preplatení opravy, poskytnutí rozpočtu alebo inom spôsobe likvidácie podľa podmienok a typu poistky. V praxi záleží na tom, či ide o PZP, havarijné poistenie, aký je rozsah škody a aké zmluvné pravidlá máte dohodnuté.
Pri havarijnom poistení býva dôležitá spoluúčasť. Pri PZP zodpovedného vodiča sa zasa rieši, čo je priamy následok nehody a v akom rozsahu bola škoda preukázaná. Ak sa suma alebo rozsah opravy nezdajú, pýtajte si zrozumiteľné vysvetlenie, nie iba strohé „takto to vyšlo“. Má význam rozlišovať medzi neuznanou položkou, amortizáciou, nepreukázanou škodou a tým, čo vôbec nespadá do poistného krytia.
Pri modelovej škode za 1 200 € môže poisťovňa žiadať fotky, kalkuláciu servisu a potvrdenie o vlastníctve vozidla. Ide len o ilustračný príklad. Over si aktuálne podmienky v banke/poisťovni a presný postup svojej poisťovne.
Kedy sa vec komplikuje najčastejšie
Najviac problémov vzniká vtedy, keď sa účastníci nezhodnú na priebehu nehody, chýbajú fotografie alebo bola správa o nehode vyplnená nepresne. Komplikáciou býva aj situácia, keď vodič nemá pri sebe údaje o poistke, odmieta spolupracovať alebo po nehode odíde. Samostatnou kategóriou sú prípady s neznámym vinníkom alebo škodou zistenou až neskôr na parkovisku.
Komplikácie vie spôsobiť aj snaha „dohodnúť sa bokom“ bez dokladov. To môže na mieste vyzerať ako rýchle riešenie, no ak druhá strana neskôr prestane komunikovať alebo sa objavia ďalšie škody, budete bez opory v dôkazoch. Preto sa oplatí aj pri menšej škode myslieť na dokumentáciu.
Ako si celý proces zjednodušiť
Pomáha mať v aute pero, tlačivo správy o nehode alebo aspoň vedieť, kde ho nájsť v aplikácii poisťovne. Užitočné je mať odfotenú zelenú kartu, kontakt na asistenciu a základný plán, čo robiť po nehode. Nejde o paniku, ale o to, aby ste v strese nevynechali dôležitý krok.
Ak ste poškodený, nebojte sa pýtať, čo presne poisťovňa ešte potrebuje a dokedy sa má vyjadriť. Ak ste vinník, neskracujte si cestu zatajovaním okolností. Presnosť býva praktickejšia než improvizácia. Text má informačný charakter a nie je finančné poradenstvo.
Zdroje
- Slov-Lex – Zákon o povinnom zmluvnom poistení č. 381/2001 Z. z. – https://www.slov-lex.sk/ezbierky/pravne-predpisy/SK/ZZ/2001/381/
- Slov-Lex – Zákon o cestnej premávke č. 8/2009 Z. z. – https://www.slov-lex.sk/ezbierky/pravne-predpisy/SK/ZZ/2009/8/
- Slovenská kancelária poisťovateľov – https://www.skp.sk/
Gabriel Čatár
Zaujímajú ma veci, s ktorými sa stretávame každý deň, no často nevieme, ako vlastne fungujú. Od technológií a financií cez praktické návody až po zaujímavosti zo sveta. Na Pitchovinách sa venujem témam, pri ktorých sa oplatí ísť trochu viac do hĺbky, overiť si fakty a vysvetliť ich jednoduchým spôsobom. Mojím cieľom je, aby si čitateľ z každého článku odniesol niečo užitočné.


